cClassTrib, o que é e como escolher na NF-e do comércio
Resposta rápida
O cClassTrib é o código de 6 dígitos que diz em qual dispositivo da LC 214/2025 o item se enquadra no IBS e na CBS, e os 3 primeiros dígitos repetem o CST. Na venda de mercadoria sem benefício, o par é CST 000 e cClassTrib 000001. Produto da cesta básica (Anexo I) usa 200003 e alimento do Anexo VII usa 200034. O NCM leva ao anexo, e a descrição decide quando o código tem produto dentro e fora dele.
Por Equipe Radar360,
Neste artigo
O que o CST e o cClassTrib dizem na nota
O CST do IBS e da CBS tem 3 dígitos e diz o tipo de tributação do item. O cClassTrib tem 6 dígitos e aponta o dispositivo da LC 214/2025 que sustenta essa tributação.
Os 3 primeiros dígitos do cClassTrib repetem o CST. O CST 000 (tributação integral) abre a família 000xxx, e o CST 200 (alíquota reduzida) abre a 200xxx. Os dois vão no grupo IBSCBS de cada item, nas tags CST e cClassTrib.
A alíquota zero da cesta básica sai como CST 200, com redução total, e não como isenção (CST 400).
Onde baixar a tabela oficial
No Portal Nacional da NF-e, em Documentos, opção Diversos, com o nome Tabela de Classificação Tributária do IBS e CBS. A versão atual foi publicada em 01/10/2026.
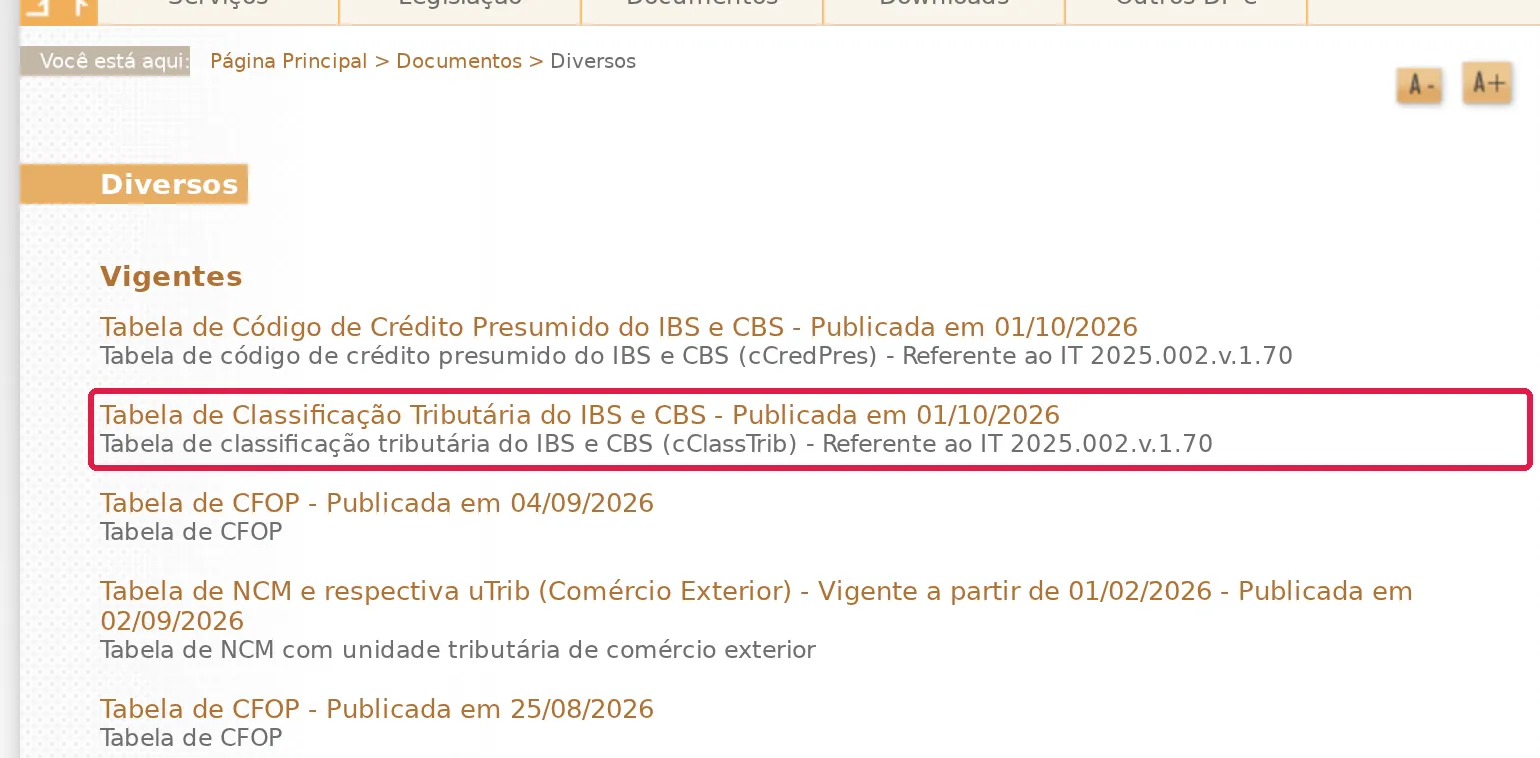
É uma planilha. Para cada código ela traz o CST, o artigo da LC 214/2025, o percentual de redução e se ele pode ir na NF-e e na NFC-e.
A tabela muda com frequência, então baixe a versão nova a cada publicação.
Como escolher o código de uma mercadoria
Primeiro veja se o produto aparece em algum anexo da LC 214/2025 ou num artigo com regra própria, como o de medicamentos (art. 133). Se não aparecer, a venda é tributação integral, CST 000 com cClassTrib 000001.
| Produto | NCM | Onde está na LC 214/2025 | CST e cClassTrib |
|---|---|---|---|
| Açúcar cristal | 1701.14.00 | Anexo I, item 14 (alíquota zero, art. 125) | 200 e 200003 |
| Pão francês | 1905.90.90 | Anexo I, item 16 | 200 e 200003 |
| Mel natural | 0409.00.00 | Anexo VII, item 3 (redução de 60%, art. 135) | 200 e 200034 |
| Pão de forma | 1905.90.10 | Anexo VII, item 12 | 200 e 200034 |
| Biscoito doce recheado | 1905.31.00 | Fora dos anexos | 000 e 000001 |
Ovos, frutas e hortícolas listados no Anexo XV também têm alíquota zero, no cClassTrib 200014.
Em restaurante, bar e lanchonete, a alimentação preparada no local entra no regime específico do art. 273, com cClassTrib 200047 e redução de 40% (art. 275). Bebida alcoólica e produto revendido sem preparo ficam fora dele (art. 273, § 2º).
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
O NCM basta para escolher o código?
Na maior parte dos produtos, basta: o anexo cita o NCM, e o código leva ao enquadramento. A exceção é o NCM que o anexo restringe pela descrição, em que dois itens com o mesmo código têm cClassTrib diferente.
Na padaria, o 1905.90.90 é o “outros” dos produtos de padaria e pastelaria. O item 16 do Anexo I dá alíquota zero só ao pão francês, descrito pelo formato, pela massa e pela casca. O bolo com o mesmo NCM fica fora.
No açúcar, o item 14 só cita os códigos 1701.14.00 e 1701.99.00. Nos peixes, o item 20 exclui salmonídeos, atuns e bacalhaus, entre outros. E com o NCM errado ou extinto o código sai errado junto (veja a rejeição 778).
Quem precisa informar em 2026
A empresa do regime normal (CRT 3). O Ato Conjunto RFB/CGIBS nº 4/2026 fixou 3 de agosto de 2026 para a obrigatoriedade da NF-e e da NFC-e prevista nos regulamentos do IBS e da CBS.
As alíquotas deste ano são de teste, 0,9% de CBS (art. 346) e 0,1% de IBS (art. 343). Quem cumpre as obrigações acessórias fica dispensado de recolher (art. 348, § 1º).
A SEFAZ ainda não rejeita a nota sem o grupo IBSCBS, regra que a NT 2025.002 deixou para depois. Mas o código informado é validado: cClassTrib inexistente, incompatível com o CST ou vedado no modelo gera as rejeições 1023, 1024 e 1025.
Quem ainda não acertou tudo pode seguir no Programa Nacional de Conformidade Tributária (Ato Conjunto RFB/CGIBS nº 5/2026) se corrigir até 31/12/2026 as inconsistências comunicadas pelo fisco e indicar o contador responsável, entre outros critérios.
O Simples Nacional fica fora das alíquotas de teste de 2026 (art. 348, III, c). Para ele, o Ato Conjunto nº 4 leva a obrigatoriedade para 1º de janeiro de 2027, e a NT ainda vai publicar as regras dos CRT 1, 2 e 4.
Como conferir os códigos nas notas dos clientes
Comece pelos itens que estão em algum anexo, onde o código errado muda o imposto. Depois veja se o que não tem benefício saiu como 000 e 000001.
No Radar360, a auditoria sugere o CST e o cClassTrib de IBS e CBS de cada produto pelas regras da Reforma marcadas na empresa. Quando o NCM admite mais de um enquadramento, mostra a recomendação e as alternativas, e a escolha do contador prevalece nas competências seguintes. Produto sujeito ao Imposto Seletivo aparece sinalizado.
Fontes
- Lei Complementar nº 214/2025, arts. 125, 135, 148, 273 a 275, 343, 346 e 348 e Anexos I, VII e XV (Planalto)
- Tabela de Classificação Tributária do IBS e CBS, publicada em 01/10/2026 (Portal Nacional da NF-e)
- Nota Técnica 2025.002 RTC v1.52 (Portal Nacional da NF-e)
- Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (Diário Oficial da União)
- Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026 (Receita Federal, Sped)