Simples Nacional paga ST na venda? Explicado de um jeito simples
Resposta rápida
Na revenda, não. Quando o produto tem ST, o ICMS de toda a cadeia já foi pago antes, pela indústria ou pelo atacadista, e vem embutido no preço de compra. Por isso a empresa do Simples separa essa venda no PGDAS-D, e o DAS sai sem a parte do ICMS. Paga ST na venda só quem é o substituto, como a indústria que retém o imposto do cliente.
Por Equipe Radar360,
Neste artigo
O que é substituição tributária, em palavras simples?
É o ICMS cobrado de uma vez só, no começo da cadeia. Em vez de cada loja pagar a sua parte, quem fabrica paga o imposto de todo mundo que vai revender depois.
Pense numa lata de refrigerante. Ela sai da fábrica, passa pelo distribuidor e chega ao mercado. Com ST, a fábrica já recolhe o ICMS que seria cobrado nessas etapas, calculado sobre um preço de venda estimado.
Esse imposto vem embutido no preço que o mercado paga. Quando o mercado vende a lata, o ICMS dela já está quitado.
Quem paga a ST, então?
Quem a lei chama de substituto: em geral a indústria, o importador ou o atacadista. Ele cobra o ICMS-ST do cliente na nota e repassa ao estado.
Quem compra e revende é o substituído, como o mercado, a farmácia e a loja de autopeças.
Em algumas compras, o estado cobra do próprio comprador, na entrada da mercadoria. É a antecipação, comum quando o fornecedor de outro estado não retém o imposto. Por isso tanta gente pergunta se o Simples paga ST na compra: às vezes paga, mas sempre em guia separada, fora do DAS (LC 123/2006, art. 13, § 1º, XIII).
Por que a venda não paga ICMS de novo?
Porque a lei do Simples manda separar essa receita. O art. 18, § 4º-A, I, da LC 123/2006 trata da venda em que o ICMS já foi recolhido por substituto ou por antecipação com encerramento.
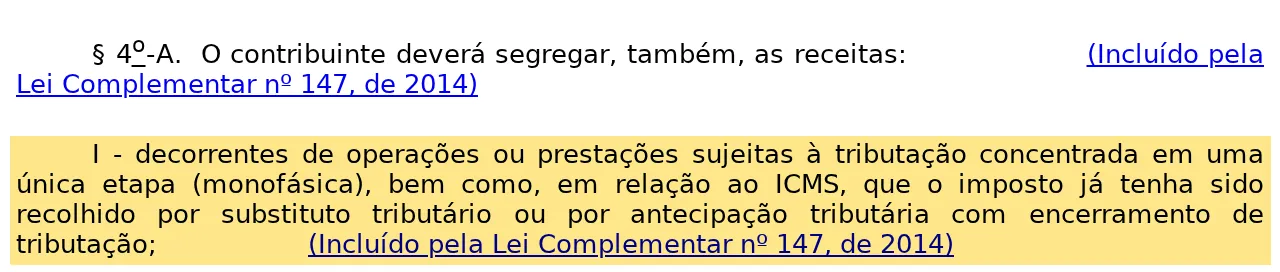
Na declaração do mês, o PGDAS-D, essa venda é informada à parte, e o percentual do ICMS sai do cálculo dela (art. 18, § 12). Os outros tributos do DAS continuam.
Um exemplo: um mercado na 1ª faixa do Anexo I paga 4% de DAS, e 34% desse valor é ICMS. No mês, ele vendeu R$ 10.000 de refrigerante com ST.
- Sem separar a venda com ST: DAS de R$ 400,00, com R$ 136,00 de ICMS dentro.
- Separando a venda com ST: DAS de R$ 264,00, sem o ICMS.
Os R$ 136 de diferença são ICMS que já tinha sido pago na compra. Sem separar, a empresa paga duas vezes pelo mesmo imposto, todo mês.
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
Quando a empresa do Simples paga ST na venda?
Quando ela é a substituta. Uma pequena indústria do Simples que vende refrigerante para mercados, por exemplo, retém o ICMS-ST do cliente na nota.
Esse imposto também não entra no DAS. Ele vai em guia própria, pelas regras do estado (art. 13, § 1º, XIII, a), e a lei do Simples limita essa cobrança a uma lista de produtos, como bebidas, combustíveis, massas e peças de veículos.
Na revenda comum, vale a lógica do mercado: a ST já veio paga.
Como isso aparece na nota e na declaração?
Na nota de venda do mercado, o produto com ST sai com CFOP 5.405 e CSOSN 500, códigos que avisam que o ICMS foi cobrado antes.
O produto sem ST sai com 5.102 e CSOSN 102. A diferença está explicada em CFOP 5405 ou 5102.
No PGDAS-D, a receita desses itens vai na revenda com substituição tributária, marcando o ICMS. O passo a passo está em segregação de receitas no PGDAS-D.
Qual é o erro mais comum?
Cadastrar como tributado um produto que tem ST. A nota sai com CSOSN 102, a venda entra inteira no DAS e o ICMS é pago de novo, sem ninguém perceber.
O contrário também acontece: tratar como ST o que não tem e deixar de recolher o ICMS. Para conferir um item, veja como saber se o produto tem ST pelo NCM.
O Radar360 faz essa conferência em todas as notas de saída da competência. Ele compara o NCM de cada produto com as regras de ICMS-ST do estado marcadas na empresa, aponta o item com ST vendido como tributado e soma à parte a receita com ST para a segregação do PGDAS-D.