Como saber se o produto tem ST pelo NCM
Resposta rápida
Pelo NCM você chega ao item do anexo de substituição tributária do estado, e na maior parte dos produtos isso já responde: se o NCM está num item do anexo vigente na data da nota, o produto tem ST. O cuidado fica com o NCM que o anexo divide pela descrição, em que o mesmo código tem item com e sem ST. Nesse caso, quem decide é o produto.
Por Equipe Radar360,
Neste artigo
O NCM basta para saber se o produto tem ST?
Na maior parte dos produtos, basta. O NCM leva ao item do anexo de substituição tributária do estado, e o item vale para o que está naquele código.
A base é o Convênio ICMS 142/2018. Os Anexos II a XXVI listam, por segmento, as mercadorias que podem entrar na ST, cada uma com NCM, descrição e CEST (cláusula sétima).
Quando a descrição do item é mais estreita que a do NCM, a ST alcança só o que a descrição diz (§ 1º). É aí que o mesmo NCM pode ter produto com e sem ST.
O convênio é o catálogo do que pode ter ST, não do que tem. Cada estado escolhe os itens que adota e os reproduz no regulamento dele (§ 5º). Entre estados, a ST ainda depende do protocolo ou convênio que a UF assinou (cláusula segunda).
Na Bahia, o art. 289 do RICMS põe na ST as mercadorias do Anexo 1, publicado em versões por período, com CEST, NCM, descrição, acordo interestadual e MVA de cada item.
Qual o caminho para conferir um produto?
Comece pelo NCM da nota e confirme no anexo do estado da empresa, em quatro passos.
- Procure o NCM pelos 8 dígitos e também pelo começo do código, de 4 a 7 dígitos, porque muito item vem só pela posição.
- Use a versão do anexo vigente na data da nota, porque item entra e sai da ST.
- Leia a descrição do item. Se ela abrange tudo o que está naquele NCM, o produto tem ST.
- Se a descrição é mais estreita, compare com o produto (matéria-prima, ovos, embalagem, se é cozido) e anote a decisão no cadastro, para não refazer todo mês.
Quando o mesmo NCM tem e não tem ST?
Quando o anexo divide o código pela descrição. É o NCM de dupla interpretação: o macarrão de trigo sem ovos e o macarrão de arroz usam o mesmo NCM, 1902.19.00, mas na Bahia só o primeiro tem ST.
| Produto | NCM na nota | Anexo 1 da Bahia | ST em 2026 |
|---|---|---|---|
| Cimento comum | 2523.29.10 | Item 5.1, NCM 2523, CEST 05.001.00 | Sim |
| Macarrão de trigo sem ovos | 1902.19.00 | Item 11.7.3, NCM 1902.19, CEST 17.049.03 | Sim |
| Macarrão de arroz | 1902.19.00 | Item da massa não derivada do trigo (CEST 17.049.00) revogado desde 01/07/2021 | Não |
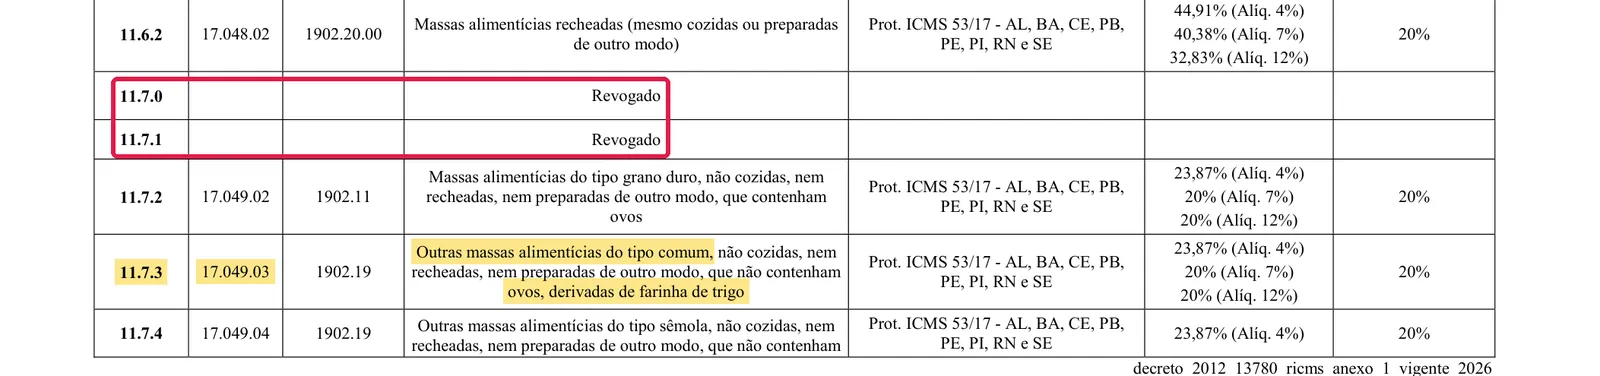
A revogação veio pelo Decreto 20.579/2021, com efeitos desde 01/07/2021, como mostra o Anexo 1 de 2021. Nota de junho de 2021 com macarrão de arroz tinha ST. A de julho, não.
O NCM de 4 dígitos engana nos dois sentidos. Quem procura 2523.29.10 e não acha vende o cimento como tributado. Quem vê 1902 no item 11.6.1 acha que todo macarrão tem ST, mas esse item fala em massa cozida, recheada ou preparada de outro modo.
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
O CEST na nota prova que o produto tem ST?
Não. O Convênio 142 manda informar o CEST de toda mercadoria listada nos seus anexos, ainda que a operação não esteja sujeita à ST (cláusula vigésima, inciso I).
O macarrão de arroz sai na Bahia com CEST 17.049.00 e sem ST. Ter CEST não é ter ST. Quem define é o item do anexo, que se acha pelo NCM.
Desdobramento ou reclassificação de NCM também não inclui nem exclui mercadoria da ST e não altera o CEST (cláusula sétima, §§ 2º a 4º). Isso inclui o NCM extinto.
E quando a empresa é do Simples Nacional?
A ST vale igual para o optante (cláusula terceira do convênio). Muda a forma de emitir a nota e declarar a receita.
Na revenda de mercadoria que já veio com o ICMS retido ou antecipado, a NF-e sai com CSOSN 500 (Ajuste SINIEF 03/2010). Essa receita vai segregada no PGDAS-D (LC 123/2006, art. 18, § 4º-A, I), e o DAS deixa de cobrar a parcela do ICMS sobre ela. O CFOP 5405 ou 5102 segue a mesma lógica.
O erro custa dos dois lados. Produto com ST tratado como tributado paga ICMS de novo no DAS, e produto sem ST tratado como se tivesse fica com o ICMS sem recolher.
Por onde começar a revisão das notas de saída?
Pelos produtos que mais vendem, procurando dois erros: CSOSN 102 em item do anexo e CSOSN 500 em item fora dele.
O Radar360 faz esse caminho em toda a competência. Ele compara o NCM de cada produto vendido com as regras de ICMS-ST do estado marcadas na empresa, na vigência da data da nota, e aponta o item com ST vendido como tributado, e o contrário.
Quando o NCM tem dupla interpretação, o produto fica sinalizado para a análise do contador, e a decisão vale nas competências seguintes.