Produtos monofásicos no Simples Nacional, como identificar
Resposta rápida
Produto monofásico é aquele em que o fabricante ou o importador recolhe o PIS e a COFINS por toda a cadeia: medicamentos, perfumaria e higiene pessoal (Lei 10.147/2000), autopeças e pneus (Lei 10.485/2002) e combustíveis. A empresa do Simples que revende esses itens segrega a receita no PGDAS-D e tira PIS e COFINS do DAS. O enquadramento se confere pelo NCM listado na lei, com as exceções que ela traz.
Por Equipe Radar360,
Neste artigo
- O que é produto monofásico de PIS e COFINS?
- Por que o Simples não paga esse PIS e essa COFINS de novo?
- Quais produtos entram no monofásico?
- Como saber se o NCM é monofásico?
- Medicamento veterinário e creme dental são monofásicos?
- Bebida fria é monofásica no Simples?
- Pagou PIS e COFINS no DAS sobre monofásico, e agora?
O que é produto monofásico de PIS e COFINS?
É o produto em que o fabricante ou o importador paga o PIS e a COFINS da cadeia inteira, com alíquota maior. Quem revende fica com alíquota zero.
No xampu, posição 33.05, a indústria recolhe 2,2% de PIS e 10,3% de COFINS (Lei 10.147/2000, art. 1º, I, b), e o distribuidor e a farmácia fora do Simples revendem com alíquota zero (art. 2º). O tributo já veio no preço de compra.
Por que o Simples não paga esse PIS e essa COFINS de novo?
Porque a LC 123/2006 manda segregar a receita monofásica (art. 18, § 4º-A, I) e descontar os tributos que já tiveram tributação monofásica (§ 12).
Pela Resolução CGSN 140/2018 (art. 25, §§ 6º e 7º), os percentuais de PIS e COFINS saem do cálculo da receita segregada, e IRPJ, CSLL, CPP e ICMS seguem sobre a receita inteira. O passo a passo está em segregação de receitas no PGDAS-D.
Na 1ª faixa do Anexo I, PIS e COFINS somam 15,50% do DAS (2,76% mais 12,74%). Uma farmácia nessa faixa que vende R$ 50 mil de medicamentos no mês sem segregar paga R$ 310 a mais naquele mês.
Quais produtos entram no monofásico?
Os grupos mais comuns no comércio estão em três leis, sempre pela classificação da TIPI.
| Grupo | Onde está | NCM (posição ou código) |
|---|---|---|
| Medicamentos | Lei 10.147/2000, art. 1º, I, a | 30.03 (exceto 3003.90.56), 30.04 (exceto 3004.90.46) e outros do capítulo 30 |
| Perfumaria, toucador e higiene pessoal | Lei 10.147/2000, art. 1º, I, b | 33.03 a 33.07, exceto 33.06; 3401.11.90 (exceto o Ex 01); 3401.20.10; 9603.21.00 (escova de dentes) |
| Autopeças e pneus | Lei 10.485/2002, arts. 3º e 5º e Anexos I e II | Códigos dos anexos, como 68.13 (guarnições de freio), 8507.10 (bateria de arranque) e 87.08; pneus 40.11 e câmaras de ar 40.13 |
| Combustíveis | Lei 9.718/1998, arts. 4º e 5º | Gasolina, óleo diesel, GLP e etanol |
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
Como saber se o NCM é monofásico?
Com o NCM de 8 dígitos em mãos, vá à lei do grupo e siga esta ordem.
- Procure a posição (4 dígitos), o item ou o código completo. A lei usa os três.
- Leia cada exceção. O trecho "exceto na posição 33.06" tira todo creme dental e fio dental da lista.
- Veja se o item pede uso específico. No Anexo II da Lei 10.485/2002, o tubo de borracha da posição 40.09 só entra se for próprio para os veículos e máquinas da lei.
- Olhe a data da venda, porque a lista muda por lei.
A nota de compra dá pista, não resposta. O CST 04 de PIS e COFINS é a revenda monofásica a alíquota zero (IN RFB 1.009/2010), mas fornecedor também erra, e NCM errado no cadastro leva o enquadramento junto.
Medicamento veterinário e creme dental são monofásicos?
Medicamento veterinário é, se o NCM estiver na lista. Para a Receita, vale o código, seja o uso humano ou veterinário (Solução de Consulta Cosit 594/2017).
Creme dental não é desde 2013, quando a Lei 12.839 tirou a posição 33.06 do monofásico e a pôs na alíquota zero da cesta básica (Lei 10.925/2004, art. 1º, XXVII). A pasta de dente para animais também fica fora, porque não é higiene pessoal (Cosit 113/2019).
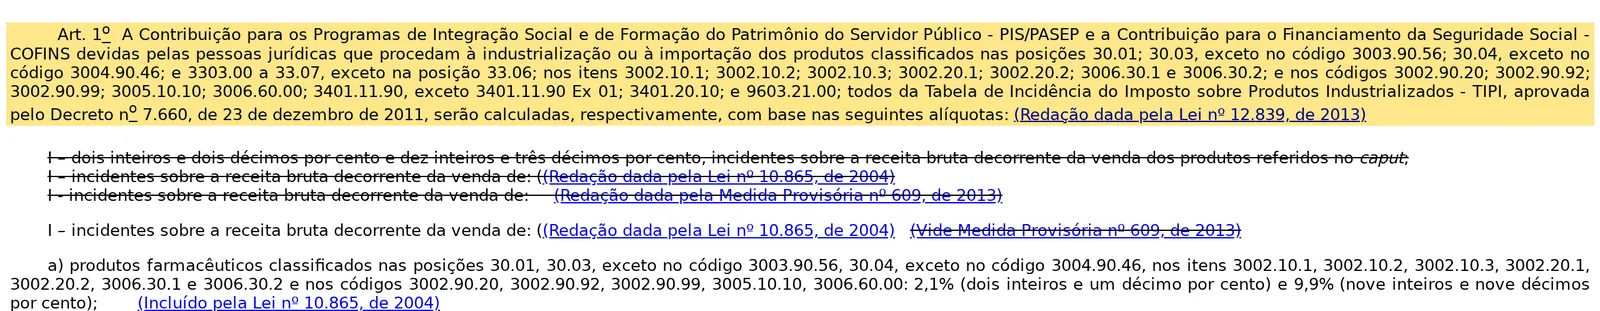
Alíquota zero não é monofásico. Na segregação do PGDAS-D, o creme dental não vai como tributação monofásica de PIS e COFINS.
Bebida fria é monofásica no Simples?
Não. Desde 1º de maio de 2015, água, refrigerante e cerveja seguem a Lei 13.097/2015 (art. 14), que a Receita não trata mais como tributação concentrada.
O varejista, porém, tem alíquota zero na revenda (art. 28), inclusive no Simples, segundo a Solução de Consulta Disit/SRRF07 7010/2018. Varejista, aqui, é quem fez 75% ou mais da receita do ano anterior com consumidor final (art. 17). Na nota, essa venda casa com o CST 06 (alíquota zero), e não com o 04.
Pagou PIS e COFINS no DAS sobre monofásico, e agora?
Dá para recuperar os últimos 5 anos (CTN, art. 168, I), prazo adotado pela Resolução CGSN 140/2018 (art. 130, § 2º).
Retifica-se o PGDAS-D de cada competência (art. 39), segregando o monofásico, e o crédito vai para compensação no Portal do Simples Nacional ou para restituição, com Selic (arts. 131 e 132).
A compensação só abate débito do mesmo tributo.
A LC 214/2025 revoga a Lei 10.147 a partir de 1º de janeiro de 2027 (art. 542, XI). Até dezembro de 2026, vale a regra deste texto.
No Radar360, o PIS e a COFINS de cada produto vendido são conferidos pelo NCM e pelas regras federais marcadas na empresa. O item tributado que deveria ser monofásico aparece na aba de inconsistências, e a segregação de receitas soma o monofásico à parte para o PGDAS-D.
Fontes
- Lei nº 10.147/2000, medicamentos, perfumaria e higiene pessoal (Planalto)
- Lei nº 10.485/2002, autopeças e pneus, texto compilado com os anexos (Planalto)
- Lei Complementar nº 123/2006, art. 18, § 4º-A, I, e § 12 (Planalto)
- Resolução CGSN nº 140/2018, art. 25, §§ 6º e 7º (Receita Federal)
- Solução de Consulta Cosit nº 225/2017, revenda de monofásico no Simples (Receita Federal)