Segregação de receitas no Simples Nacional com ST e monofásico no PGDAS-D
Resposta rápida
Segregar é separar a receita do mês por tipo de tributação, para o DAS não cobrar de novo o imposto já pago antes. Na revenda, a venda com ICMS-ST vai em “Com substituição tributária” marcando o ICMS, a de produto monofásico marca PIS e COFINS como tributação monofásica, e o restante fica em “Sem substituição tributária”. Tudo continua na receita bruta.
Por Equipe Radar360,
Neste artigo
O que a segregação tira do DAS
Tira só a parte do tributo que já foi paga em outra etapa. Com ICMS-ST, sai o percentual do ICMS. Com monofásico, saem os de PIS e COFINS.
A regra está no art. 18, § 4º-A, I, e § 12 da LC 123/2006 e no art. 25, §§ 6º a 8º, da Resolução CGSN 140/2018. A receita segregada continua na receita bruta e no RBT12.
Quais opções marcar na revenda de mercadorias
Na atividade “Revenda de mercadorias, exceto para o exterior”, o PGDAS-D tem duas opções, nas palavras do manual oficial.
- “Sem substituição tributária/tributação monofásica/antecipação com encerramento de tributação (o substituto tributário do ICMS deve utilizar essa opção)”.
- “Com substituição tributária/tributação monofásica/antecipação com encerramento de tributação (o substituído tributário do ICMS deve utilizar essa opção)”.
Na segunda, é obrigatório marcar ao menos uma qualificação, como “Tributação monofásica” em PIS e COFINS ou “Substituição tributária” no ICMS. Cada combinação diferente ganha uma linha pelo botão “+”.
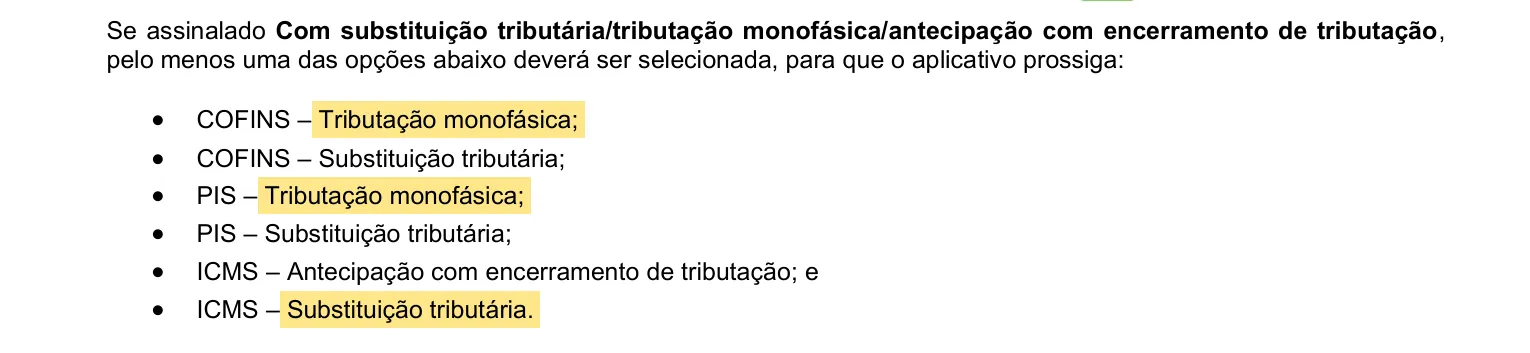
O mercado que compra com ICMS-ST já retido é substituído e usa “Com”. O atacadista que retém o imposto na venda é substituto e usa “Sem”.
Exemplo de um mercado com R$ 100 mil no mês
Imagine R$ 100 mil de vendas na competência, R$ 30 mil com ICMS-ST e R$ 12 mil de monofásicos. Desses, R$ 5 mil têm as duas coisas.
Um caso de dupla marcação é o xampu (NCM 3305.10.00), monofásico pela Lei 10.147/2000, num estado que cobre ICMS-ST sobre ele.
| Linha no PGDAS-D | Valor | Marcações |
|---|---|---|
| Sem substituição tributária | R$ 63.000 | nenhuma |
| Com substituição, linha 1 | R$ 25.000 | ICMS (substituição tributária) |
| Com substituição, linha 2 | R$ 7.000 | PIS e COFINS (tributação monofásica) |
| Com substituição, linha 3 | R$ 5.000 | ICMS (substituição tributária), PIS e COFINS (monofásica) |
| Total da revenda | R$ 100.000 | tudo na receita bruta |
Com RBT12 de R$ 1,2 milhão (4ª faixa do Anexo I, alíquota de 10,70% e R$ 22.500 a deduzir), a alíquota efetiva é de 8,825%. Sem segregação, o DAS daria R$ 8.825.
Nessa faixa, o ICMS responde por 33,50% da alíquota efetiva, e PIS e COFINS por 15,50%. A segregação tira cerca de R$ 887 de ICMS sobre os R$ 30 mil e R$ 164 de PIS e COFINS sobre os R$ 12 mil.
O DAS cai para perto de R$ 7.774, uns R$ 1.051 a menos no mês.
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
Como tirar esses valores das notas do mês
No XML de saída, o item com CSOSN 500 (grupo ICMSSN500) foi declarado como “ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação”, código do Ajuste SINIEF 03/10.
O monofásico se reconhece pelo NCM, como explicamos em produtos monofásicos no Simples Nacional. Não se apoie só no CSOSN, porque cadastro errado gera nota errada. Para conferir o produto, veja como saber se o produto tem ST.
Antes de somar, ajuste a receita do mês.
- Nota cancelada não entra na receita bruta (LC 123, art. 3º, § 1º). Cancelada em mês posterior, sai do mês da venda (Resolução CGSN 140, art. 18).
- Devolução de venda de mês anterior abate a receita do mês da devolução, segregada pelas regras desse mês (art. 17).
- Bonificação, doação ou brinde incondicional, sem contraprestação, não compõe a receita bruta (art. 2º, § 5º, III).
Segregou errado e pagou DAS a maior, e agora
Retifique o PGDAS-D da competência. A retificação substitui a declaração inteira e pode reduzir o débito (Resolução CGSN 140, art. 39, § 1º).
O prazo é de 5 anos, contados do primeiro dia do ano seguinte ao da competência (§ 5º). A redução não produz efeito se o débito já foi parcelado ou enviado à PGFN (§ 2º, I).
O valor pago a mais pode ser compensado no aplicativo “Compensação a Pedido”, só com débito do mesmo tributo e do mesmo ente (art. 131). Na restituição, o tributo federal se pede à Receita Federal e o ICMS ao estado (Perguntas e Respostas do Simples Nacional, item 10.5).
No erro contrário, como ST marcada em produto tributado, a retificação gera DAS complementar com a diferença se o DAS original já foi pago (item 5.16).
Por que o DAS calculado não bate com o do sistema contábil
Quase sempre por nota cancelada somada, devolução que não abateu ou produto na linha errada da segregação.
Se o total do mês bate e uma linha não, o problema costuma estar no cadastro do produto.
No Radar360, a auditoria dos XMLs de NF-e e NFC-e de saída da competência soma a receita por tributação (substituição tributária, monofásico e tributado normal) para o preenchimento do PGDAS-D. Os produtos iguais são agrupados e conferidos uma vez, e as notas canceladas ficam numa aba própria do relatório.
Fontes
- Lei Complementar nº 123/2006, arts. 3º, § 1º, e 18, §§ 4º-A e 12 (Planalto)
- Resolução CGSN nº 140/2018, arts. 2º, 17, 18, 25, 39 e 131 (Receita Federal)
- Manual do PGDAS-D e Defis, itens 6.5 e 6.6 (Portal do Simples Nacional)
- Perguntas e Respostas do Simples Nacional, itens 5.16, 7.1 a 7.4 e 10.1 a 10.5 (Portal do Simples Nacional)
- Ajuste SINIEF 03/10, tabela do CSOSN (CONFAZ)