CFOP 5405 ou 5102, e CSOSN 500 ou 102, quando usar cada um
Resposta rápida
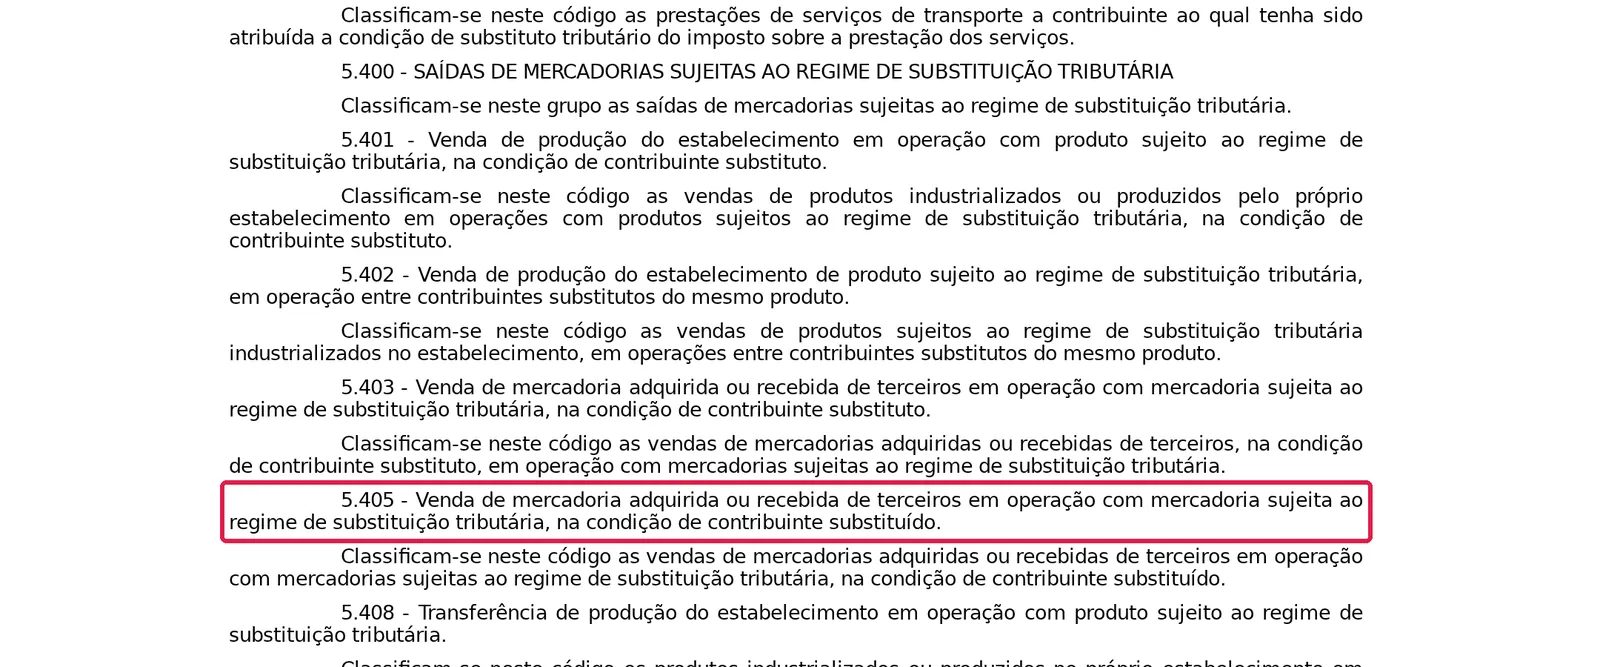
Depende de uma pergunta só. O ICMS-ST da mercadoria já foi retido pelo fornecedor ou recolhido por antecipação, com encerramento da tributação, antes da sua venda? Se foi, a revenda sai com CFOP 5.405 e, no Simples Nacional, CSOSN 500 (no regime normal, CST 60). Se a mercadoria não tem ST, sai com 5.102 e CSOSN 102. O 5.403 é de quem retém o ICMS-ST na venda, o substituto.
Por Equipe Radar360,
Neste artigo
CFOP 5405 é tributado ou substituição tributária?
É substituição tributária. O 5.405 é a revenda de mercadoria com ST feita pelo substituído, com o imposto pago antes. A revenda comum, sem ST, é 5.102.
A pergunta que decide é uma só. O ICMS-ST daquele produto já foi retido pelo fornecedor ou recolhido por antecipação na entrada? Se foi, a sua venda é de substituído.
Num estado que cobra ICMS-ST na cerveja, o mercado que compra cerveja (NCM 2203.00.00) com o ICMS-ST retido na nota do fornecedor vende com 5.405. A camiseta de algodão (NCM 6109.10.00), sem ST, sai com 5.102.
A antecipação parcial, sem encerramento da tributação, não põe o produto na ST (a LC 123/2006 separa os dois casos no art. 13, § 1º, XIII, g). A venda continua 5.102.
Para descobrir se o item tem ST, veja como saber se o produto tem ST.
Qual a diferença entre o 5.403 e o 5.405?
O 5.403 é de quem retém o ICMS-ST na venda, o contribuinte substituto. O 5.405 é de quem comprou com o imposto já retido e revende, o substituído.
Quem usa o 5.403 é o atacadista ou distribuidor a quem o estado atribui a retenção. Ele destaca o ICMS-ST na nota com CSOSN 201 ou 202 no Simples, ou CST 10 no regime normal.
Transferência entre filiais de mercadoria com ST é 5.409. Para outro estado o grupo vira 6 (6.102 sem ST, 6.403 para quem retém e 6.404 quando o imposto já foi retido antes), e não existe 6.405.
CSOSN 500 ou 102, qual vai com cada CFOP?
No Simples Nacional os pares andam juntos. O 5.405 vai com o CSOSN 500 e o 5.102 vai com o CSOSN 102.
Pelo Anexo III-A do Convênio s/nº de 1970, o CSOSN 500 é da operação sujeita só à ST, na condição de substituído, ou de antecipação. Ele não cobra ST de novo, só informa que ela já foi cobrada.
| Situação do produto | CFOP | Simples Nacional | Regime normal |
|---|---|---|---|
| Sem ST | 5.102 | CSOSN 102 (ou 101, com permissão de crédito) | CST 00, 20, 40, conforme a tributação |
| Imposto já retido ou antecipado com encerramento | 5.405 | CSOSN 500 | CST 60 |
| A empresa retém o ICMS-ST na venda | 5.403 | CSOSN 201 ou 202 | CST 10 |
E 5.405 com CSOSN 102? Não combina. O CFOP diz que o ICMS-ST já foi pago, e o CSOSN manda o ICMS para o Simples. A regra de ST do produto no estado decide qual está errado.
Ficou com dúvida num caso do seu cliente? Pergunte pra gente no WhatsApp.
E no regime normal, o que muda?
Muda só o código da tributação. No lugar do CSOSN entra o CST da Tabela B, e o par do 5.405 é o CST 60, de ICMS cobrado anteriormente por substituição tributária.
Por isso 5.102 com CST 60 se contradiz do mesmo jeito que 5.405 com CSOSN 102. Pela tabela de CFOP, a venda do substituído é 5.405.
A empresa do Simples que passou do sublimite (CRT 2) também usa CST, não CSOSN.
O MEI é exceção. Pelo Anexo II em vigor desde 01/06/2024 (Ajuste SINIEF 3/2024), qualquer venda de mercadoria do MEI vai em 5.102, salvo remessas para exportação.
O que acontece quando o CFOP sai errado?
Depende do lado do erro. Item com ST saindo 5.102 e CSOSN 102 faz a empresa pagar ICMS de novo no DAS. Item tributado saindo 5.405 e CSOSN 500 deixa ICMS sem recolher.
O primeiro caso nasce na segregação de receitas. A LC 123/2006 (art. 18, § 4º-A, I, e § 12) manda separar a receita de mercadoria com ICMS já recolhido por substituição ou antecipação com encerramento e abater esse imposto. Montada pelas notas, a segregação põe o item 5.102 como tributado.
O segundo caso é o mais arriscado. O DAS sai menor, e a parcela de ICMS que faltou fica em aberto, sujeita a multa e juros quando cobrada.
Os dois erros se repetem toda competência porque nascem no cadastro do produto. Corrigir só a nota empurra o problema para o mês seguinte.
Como achar esses produtos nas notas de uma competência?
Produto por produto, não nota por nota. Um item com cadastro errado repete o mesmo CFOP e CSOSN em centenas de NFC-e.
No Radar360, cada produto da competência é conferido uma vez, pelo NCM, com as regras de ICMS-ST do estado marcadas na empresa, e o CFOP ou CSOSN que não bate aparece nas inconsistências. O relatório separa as vendas por CFOP e por CST/CSOSN, e a correção sai em lote, com o XML corrigido junto do original.